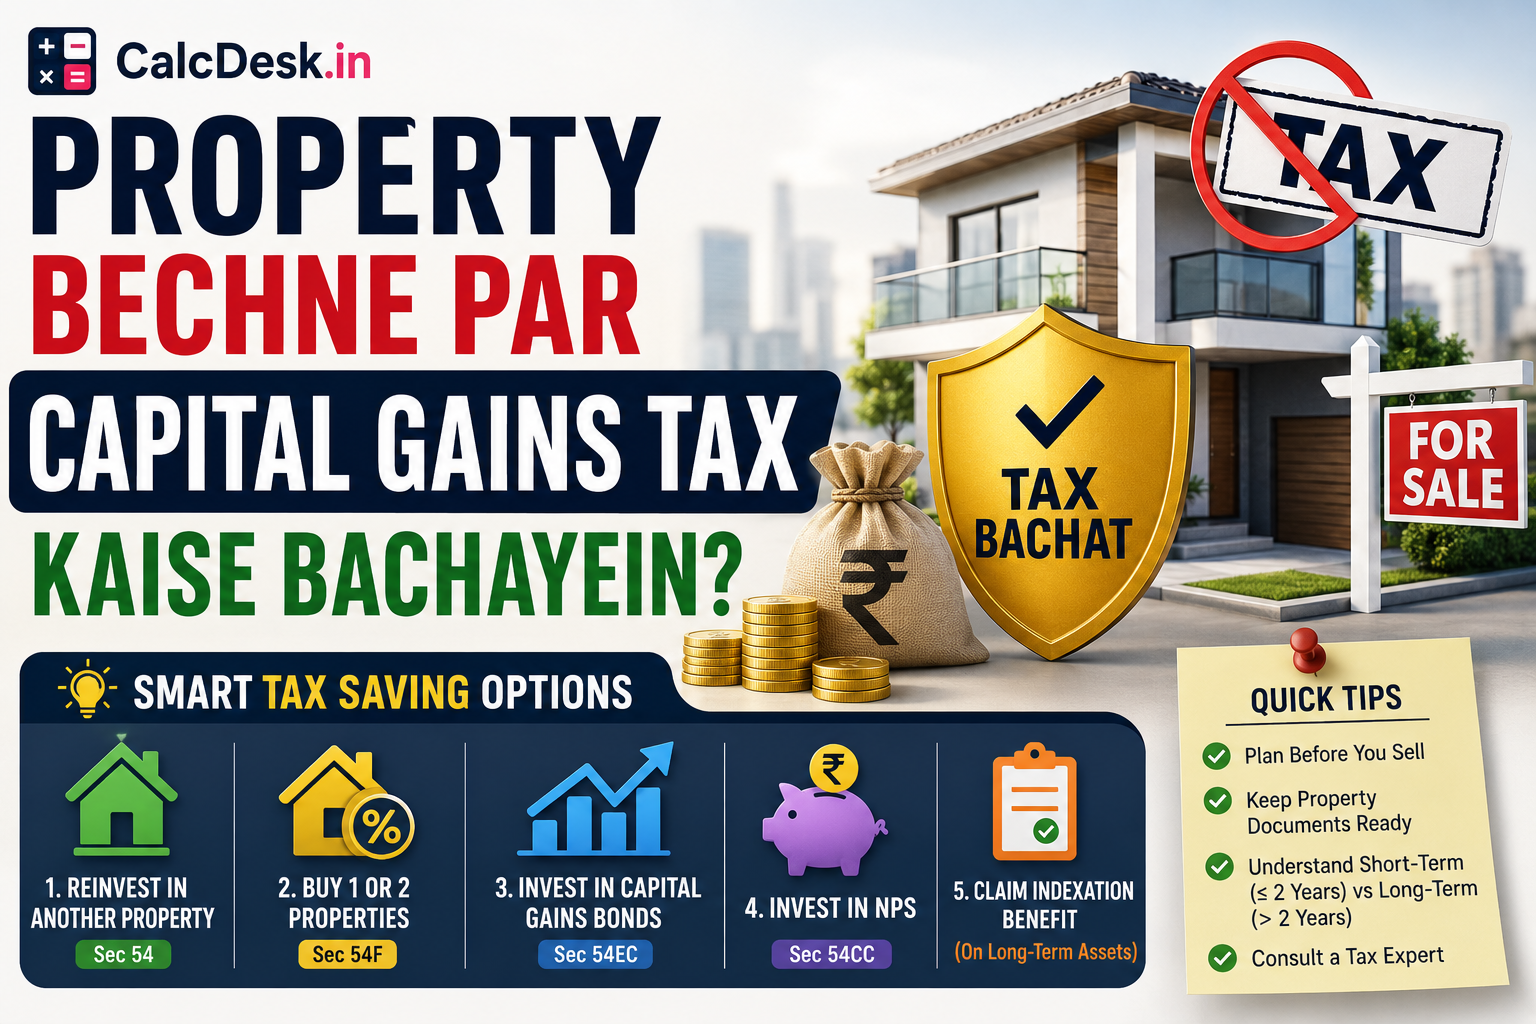
Property Bechne Par Capital Gains Tax Kaise Bachayein? — 2026 Rules Hinglish Mein
Delhi mein Priya ne 2015 mein ek flat ₹40 lakh mein kharida tha, aur ab woh ₹90 lakh mein bik raha hai. Khushi ke saath ek tension bhi aayi — ₹50 lakh ke profit par kitna tax dena padega? Yeh sawaal har property seller ke saamne aata hai, aur property bechne par tax kaise bachaye 2026 ke naye rules jaane bina lakhon ka tax bina zaroorat ke chukana pad sakta hai. Achhi khabar — legal tarike hain jinse yeh tax zero tak aa sakta hai.
Is guide mein hum post-July 2024 capital gains rules, LTCG vs STCG, aur Section 54/54EC/54F exemptions samjhenge. Apna exact tax nikaalne ke liye CalcDesk ka Property Capital Gains Calculator use karein, aur kharidte waqt ka stamp duty jaanein Stamp Duty Calculator se.
Capital Gains Tax Kya Hota Hai?
Capital gains tax woh tax hai jo aap property (ya kisi capital asset) bechne par hone wale profit par dete hain. Property ko 2 saal se zyada rakhne par LTCG (Long Term Capital Gains) aur 2 saal se kam rakhne par STCG (Short Term Capital Gains) lagta hai. 23 July 2024 ke Budget ke baad LTCG 12.5% ho gaya hai bina indexation ke — pehle 20% with indexation tha.
Sabse aam misconception — “poore sale amount par tax lagta hai”. Aisa nahi. Tax sirf profit (capital gain) par lagta hai, poore sale price par nahi. Aur agar aap yeh gain naye ghar ya specified bonds mein invest karte hain to exemptions ke through tax zero tak aa sakta hai. Yeh Income Tax Act ke Sections 54, 54EC aur 54F ke tahat legal hai.
Capital Gain Kaise Calculate Hota Hai
Capital Gain aur Tax Formula
− Improvement cost − Transfer expenses
(Old rule: Purchase Price ki jagah Indexed Cost)
LTCG Tax (new) = 12.5% × Capital Gain
LTCG Tax (old, grandfathered) = 20% × Indexed Gain
Har variable samjhein: “Sale Price” jis par aap bech rahe hain. “Purchase Price” jis par kharida tha. “Improvement cost” ghar mein kiye gaye pakke sudhaar (renovation). “Transfer expenses” brokerage aur legal fees. “Indexed Cost” (sirf old grandfathered rule mein) — purchase price ko inflation index (CII) se badha kar, jisse gain kam ho jaata hai. Step by step: sale price se purchase price, improvement aur transfer costs minus karke gain nikaalein, phir new rule mein 12.5% lagayein. Grandfathered property (23 July 2024 se pehle) mein old (20% indexed) aur new (12.5%) dono calculate karke jo kam ho woh chunein.
Real Examples — 3 Situations
Example 1 — Priya, Delhi (bina exemption)
2015 mein ₹40 lakh, 2026 mein ₹90 lakh. Gain = ₹50 lakh (holding 11 saal = LTCG).
New rule: 12.5% × ₹50 lakh = ₹6.25 lakh tax. Grandfathered hai isliye old 20%-with-indexation bhi check karna chahiye — purani property par aksar old rule kam tax deta hai.
Example 2 — Ravi, Mumbai (Section 54 se zero tax)
Gain ₹50 lakh. Ravi ne yeh poora amount ek naye residential flat (₹60 lakh) mein invest kar diya sale ke 1 saal ke andar.
Section 54: exemption = LTCG ya new house cost, jo kam ho = ₹50 lakh (poora gain). Tax = ₹0! Ravi ne legally poora ₹6.25 lakh tax bacha liya.
Example 3 — Sunita, Bengaluru (Section 54EC bonds)
Gain ₹45 lakh. Sunita naya ghar nahi lena chahti, isliye 6 mahine ke andar ₹45 lakh REC bonds mein invest kiye (max ₹50 lakh, 5-saal lock-in, ~5.25% return).
Section 54EC: exemption = ₹45 lakh. Tax = ₹0. Bonds mature hone par principal wapas, aur beech mein interest bhi milta raha.
Tables — Tax Treatment aur Exemptions
Table 1: LTCG vs STCG tax treatment for property.
| Type | Holding Period | Tax Rate | Indexation |
|---|---|---|---|
| LTCG (new) | 2 saal se zyada | 12.5% | Nahi |
| LTCG (grandfathered) | 2 saal se zyada* | 20% | Haan (choose kar sakte) |
| STCG | 2 saal se kam | Slab rate | Nahi |
*Property 23 July 2024 se pehle kharidi ho to old vs new mein kam wala choose kar sakte hain.
Table 2: Section 54 vs 54EC vs 54F comparison.
| Section | Invest In | Time Limit | Cap / Lock-in |
|---|---|---|---|
| Sec 54 | Naya residential ghar | 1yr pehle/2yr baad (3yr construct) | Max ₹10 cr house |
| Sec 54EC | NHAI/REC/PFC bonds | 6 mahine | Max ₹50L, 5yr lock-in |
| Sec 54F | Residential (from non-resi asset) | Same as 54 | Full net consideration |
Common Galtiyan
- Galti: Poore sale amount par tax samajhna → Sahi Tarika: Tax sirf capital gain (profit) par lagta hai, sale price par nahi.
- Galti: Grandfathered property mein sirf new 12.5% dekhna → Sahi Tarika: Old 20%-with-indexation bhi calculate karein, purani property par aksar kam.
- Galti: Section 54EC ki 6-mahine ki deadline miss karna → Sahi Tarika: Bonds mein sale ke 6 mahine ke andar hi invest karein.
- Galti: Property 2 saal se pehle bech dena → Sahi Tarika: 2 saal se zyada rakhein taaki LTCG (12.5%) mile, STCG (slab rate) nahi.
- Galti: Improvement aur brokerage cost claim na karna → Sahi Tarika: Renovation aur transfer expenses gain se ghata sakte hain.
Tips aur Tricks
- Sale se pehle apna tax dono rules mein nikaalein Property Capital Gains Calculator se — planning time par hi kaam aati hai.
- Agar dusra ghar lena hai to Section 54 use karein; nahi to 54EC bonds se tax bachayein.
- Gain zyada hai (₹50 lakh se upar) to Section 54 aur 54EC dono combine karein.
- Kharidte waqt ki stamp duty aur registration cost sambhaal kar rakhein — yeh cost of acquisition mein add hoti hai; Stamp Duty Calculator se estimate karein.
- Rent vs buy decision se pehle poori picture dekhein Rent vs Buy Calculator aur ghar lena ya kiraya guide se.
Property Capital Gains Calculator — Free aur Instant
CalcDesk ke Property Capital Gains Calculator se seconds mein apna LTCG tax aur exemption pao — koi registration nahi, bilkul free.
Capital Gains Calculator Open Karein →Aksar Pooche Jane Wale Sawaal
Yeh article sirf educational purpose ke liye hai aur tax ya financial advice nahi hai. Capital gains rules, rates aur exemptions Income Tax Act ke amendments se badalte rehte hain; koi bhi property sale ya tax planning se pehle qualified CA ya tax advisor se salah lein. Poora disclaimer padhein →