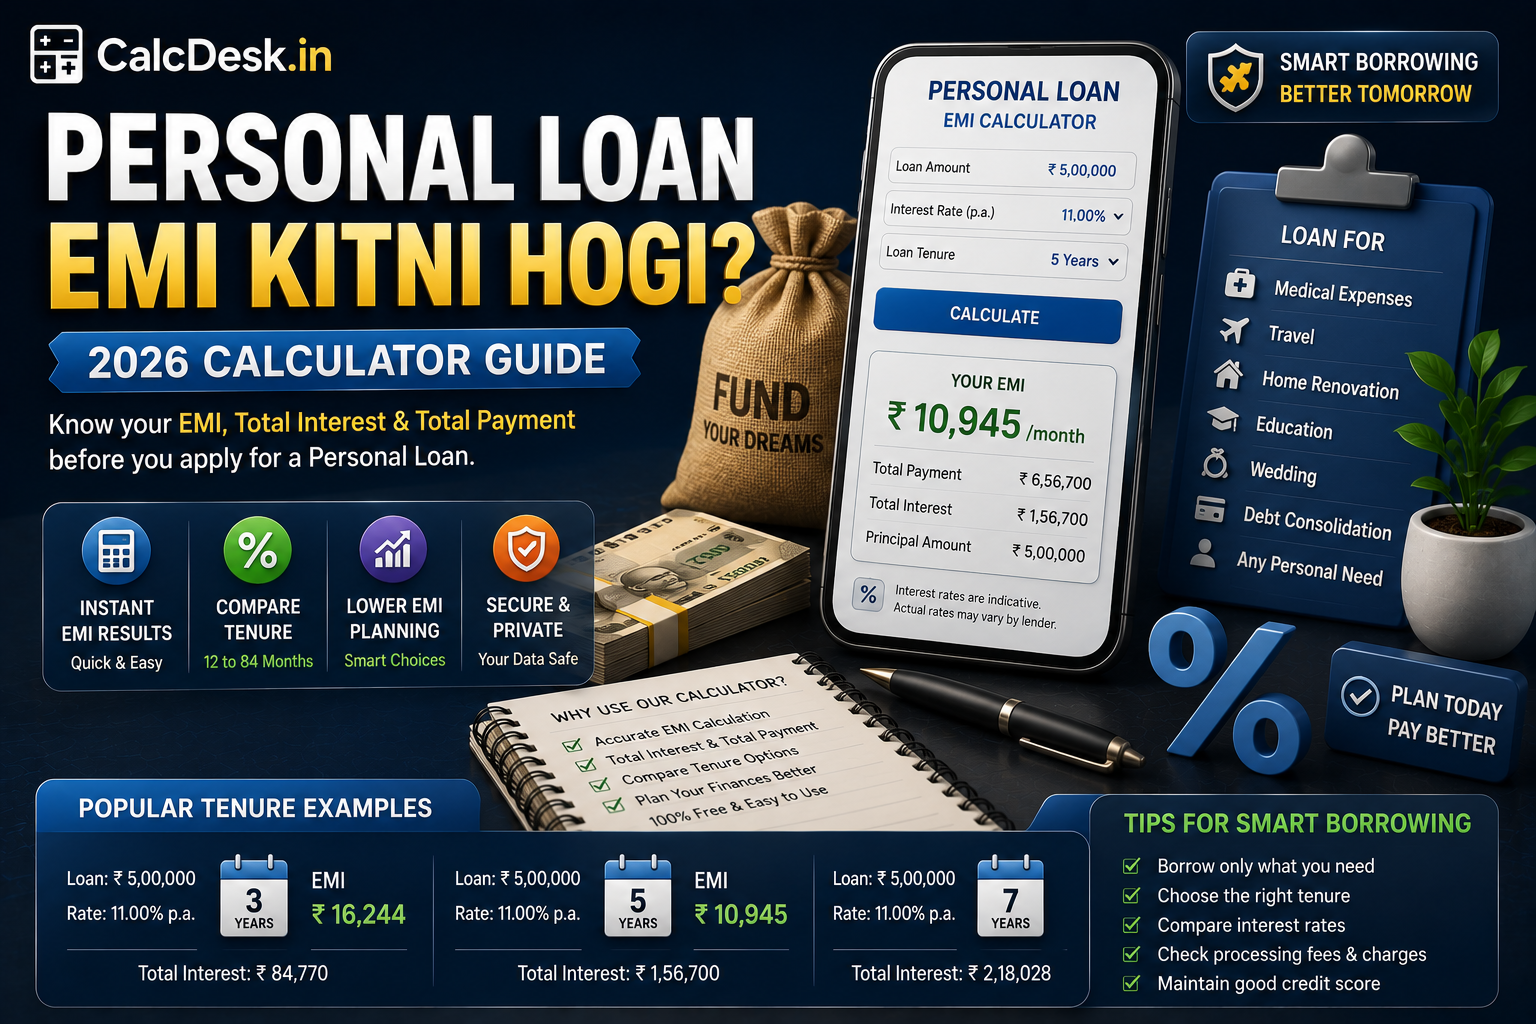
Personal Loan EMI Kitni Hogi? — ₹1 Lakh se ₹10 Lakh Loan ke Liye Calculation
S1 — Urgent Paisa Chahiye? Pehle Yeh Jaano
Neha, Lucknow mein ek private school teacher hai. Uske ghar mein washing machine kharab ho gayi, beti ki fees bhi aa gayi, aur mahine mein ₹50,000 ki zaroorat pad gayi ek saath. Bank gai, personal loan apply kiya — ₹2 lakh mil gaya 14% par, 2 saal ke liye. EMI bani ₹9,653. Neha ne haan kar diya bina calculate kiye ki total mein kitna dega. 2 saal baad usne ₹2,31,672 diye — ₹31,672 sirf interest mein gaya. Woh theek tha ya nahi? Jaanne ke liye personal loan EMI kitni hogi — yeh pehle calculate karo, fir loan lo.
Short answer: ₹5 lakh personal loan 12% par 3 saal ke liye — EMI ₹16,607 aur total interest ₹97,851. Apna exact EMI aur total cost CalcDesk personal loan EMI calculator par seconds mein pata karein — free, koi registration nahi.
S2 — Personal Loan Kya Hota Hai?
Personal loan ek unsecured loan hai — matlab koi collateral (property, gold, car) nahi dena hota. Bank ya NBFC sirf aapki income, CIBIL score aur employment profile dekhke loan deta hai. RBI ke guidelines ke under banks yeh loans dete hain.
Kyunki yeh unsecured hai — risk bank ka zyada hota hai — isliye interest rate home loan (8.5-9.5%) se kaafi zyada hoti hai: typically 11% se 35% tak. Purpose koi bhi ho sakta hai — wedding, medical, education, travel, home renovation, debt consolidation.
Common misconception: log sochte hain personal loan “cheap” hai kyunki EMI chhoti lagti hai. Nahi — choti EMI ka matlab zyada tenure, aur zyada tenure ka matlab kaafi zyada total interest. EMI × Tenure months = Total payment — poora nikaalein aur decide karein.
S3 — EMI Formula Aur Calculation
P = Loan amount (jaise ₹5,00,000)
r = Monthly rate = Annual rate ÷ 12 ÷ 100
(12% annual = 12/12/100 = 0.01 per month)
n = Total months (3 saal = 36 months)
Example: ₹5 lakh, 12%, 3 saal:
r = 0.01 | n = 36
(1.01)^36 = 1.43077
EMI = 5,00,000 × 0.01 × 1.43077 / (1.43077–1)
EMI = 7,153.85 / 0.43077 = ₹16,607
Total payment: ₹16,607 × 36 = ₹5,97,852. Total interest = ₹97,852. Sirf 1% rate badhne par (13% mein): EMI ₹16,856, interest ₹1,06,826 — ₹8,974 zyada sirf 1% rate ke liye!
S4 — Real Examples: Teen Scenarios
Example 1 — Amit, Delhi, ₹2 Lakh Emergency Loan
Amit ko medical emergency mein ₹2 lakh chahiye tha. 2 options:
- Bank personal loan 13%, 2 saal: EMI ₹9,501, total interest ₹28,024
- Credit card EMI 18%, 2 saal: EMI ₹9,960, total interest ₹38,640
Bank loan mein ₹10,616 ki bachat vs credit card EMI. Aur agar Amit ne CIBIL score 780 hone ki wajah se rate negotiate karke 11.5% liya to total interest aur ₹3,000 kam hota. CIBIL score ka seedha matlab hai paise ki bachat.
Example 2 — Priya, Mumbai, ₹5 Lakh Wedding Loan, Rate Compare
Priya ne 3 lenders compare kiye — ₹5 lakh, 3 saal:
- SBI 11.05%: EMI ₹16,387, total interest ₹89,932
- HDFC 10.5%: EMI ₹16,254, total interest ₹85,144 ← Best
- Bajaj Finance 14%: EMI ₹17,088, total interest ₹1,15,168
Bajaj vs HDFC mein fark: ₹30,024 zyada interest — sirf 3.5% rate ka fark! Rate shop karna sirf 30 minute ka kaam hai par hazaron bachata hai.
Example 3 — Ravi, Hyderabad, ₹10 Lakh, Long Tenure Trap
Ravi ne ₹10 lakh loan 14% par liya. Tenure choice:
- 3 saal: EMI ₹34,178, total interest ₹2,30,408
- 5 saal: EMI ₹23,268, total interest ₹3,96,080
- Fark: ₹1,65,672 zyada interest 5 saal mein
Ravi ne 5 saal chuna kyunki EMI afford karna tha. Lekin ek smart move: 5 saal rakha, par har saal ₹50,000 prepay kiya — total interest ₹2,80,000 ke aas paas aaya, aur tenure bhi 3.5 saal hi hua effectively. Loan prepayment calculator se exact saving calculate karein.
S5 — Tables: Personal Loan EMI At a Glance
Table 1: Personal Loan EMI — ₹1L se ₹10L, Different Rates aur Tenures
| Loan Amount | 12% / 1yr | 12% / 2yr | 12% / 3yr | 14% / 3yr |
|---|---|---|---|---|
| ₹1 lakh | ₹8,885 | ₹4,707 | ₹3,321 | ₹3,418 |
| ₹2 lakh | ₹17,769 | ₹9,413 | ₹6,643 | ₹6,835 |
| ₹5 lakh | ₹44,424 | ₹23,533 | ₹16,607 | ₹17,088 |
| ₹10 lakh | ₹88,849 | ₹47,073 | ₹33,214 | ₹34,178 |
Table 2: Lender-wise Personal Loan Rates — July 2026
| Lender | Interest Rate Range | Max Tenure | Processing Fee |
|---|---|---|---|
| SBI | 11.05% – 15.00% | 6 saal | 1.5% + GST |
| HDFC Bank | 10.50% – 21.00% | 5 saal | Up to 2.5% |
| ICICI Bank | 10.65% – 16.00% | 6 saal | Up to 2.5% |
| Axis Bank | 10.49% – 22.00% | 5 saal | Up to 2% |
| Kotak Mahindra | 10.99% – 24.00% | 5 saal | Up to 3% |
| Bajaj Finance | 11.00% – 35.00% | 5 saal | Up to 3.93% |
*Rates July 2026 ke hisaab se indicative hain. Actual rate aapki CIBIL score, income aur employer profile par depend karti hai. EMI calculator mein apni rate enter karein.
S6 — Common Galtiyan
S7 — Tips Aur Tricks
Personal Loan EMI Calculator — Free aur Instant
CalcDesk ke EMI calculator mein loan amount, interest rate aur tenure daalein — monthly EMI, total interest aur complete amortization schedule instantly milega. Koi registration nahi, bilkul free.
Personal Loan EMI Calculator Open Karein →S9 — Related Articles
Aksar Pooche Jane Wale Sawaal
Personal loan ke liye minimum salary kitni chahiye?
Minimum salary banks ke hisaab se alag hoti hai. Mostly salaried ke liye: ₹15,000-25,000 net per month minimum. SBI ₹15,000 net, HDFC ₹25,000 net, ICICI ₹25,000 net, Bajaj Finance ₹22,000 net. Self-employed ke liye: ITR mein minimum ₹2-3 lakh annual income typically required. Metro cities mein threshold zyada ho sakti hai. Sirf salary nahi — job stability bhi matter karta hai. Government employee ya large corporate employee ko lower rate mein loan easily milta hai. EMI to income ratio bhi check hota hai — generally existing EMIs + new EMI net income ke 40-50% se zyada nahi hona chahiye banks ki eligibility criteria mein.
Personal loan ke liye CIBIL score kitna hona chahiye?
750+ CIBIL score best hai — best rates milti hain aur approval quick hota hai. 700-749 score par loan milta hai lekin rate thoda zyada ho sakti hai. 650-699 mein loan mushkil hai, kuch NBFCs dete hain zyada rate par. 650 se neeche mainstream banks reject karte hain. CIBIL score badhane ke liye: credit card bills time par bharo, existing loans timely chukao, multiple loan applications ek saath mat karo, aur credit utilisation 30% se neeche rakho. Score check karne ke liye CIBIL official website ya free services use karo — score check karne se khud score nahi girti (soft inquiry hai).
Zyada tenure lena chahiye ya kam — kya better hai?
Shorter tenure always mathematically better hai — total interest kaafi kam lagta hai. ₹5 lakh, 12% par: 3 saal mein EMI ₹16,607 aur total interest ₹97,851. 5 saal mein EMI ₹11,122 aur total interest ₹1,67,347 — ₹69,496 zyada sirf tenure badhane se! Lekin agar cash flow tight hai to zyada tenure se EMI affordable ho jaati hai. Best strategy: zyada tenure rakho loan sanction ke liye, phir regular prepayment karo — most banks personal loan par part-prepayment allow karte hain after some EMIs. Iss tarah flexibility bhi rehti hai aur total interest bhi bachata hai.
Personal loan foreclose karna sahi hai?
Foreclosure financially sahi rehta hai zyaadatar cases mein — total interest bachta hai. Lekin dhyan rakhen: personal loans mostly fixed rate hote hain, aur foreclosure charge 2-5% lagti hai outstanding principal par (typically after 12-18 EMIs). Calculation karein: agar ₹1 lakh bacha hai loan mein aur foreclosure charge 3% = ₹3,000, aur remaining 6 mahine mein ₹6,000 interest lagti, to foreclosure clearly sahi hai — ₹3,000 bache. Lekin agar charge zyada hai — check karo ki part-prepayment better option hai ya nahi. Kuch banks foreclosure free karte hain ek saal baad — apna loan agreement check karo pehle.
Processing fee aur interest rate dono milaakar actual cost kya hoti hai?
Processing fee actual cost mein significant add karti hai, especially short-term loans mein. Example: ₹5 lakh loan, 12% rate, 2% processing fee = ₹10,000 upfront. 3 saal ka loan: stated rate 12% lekin effective APR including processing fee ≈ 13.5-14%. 1 saal ka loan: effective rate aur zyada hogi same 2% fee ke saath kyunki fee shorter period par spread hoti hai. Isliye sirf interest rate compare karna nahi chahiye — processing fee, prepayment charges, aur other fees bhi compare karein. RBI ne instruction diya hai ki lenders APR disclose karein — woh check karo loan agreement mein before signing.
Personal loan se home loan better kab hota hai?
Home loan personal loan se hamesha sasta hota hai — home loan 8.5-9.5% vs personal loan 11-20%. Ghar kharidne ke liye hamesha home loan lo. Personal loan tabhit lo jab: urgent cash chahiye (medical emergency, wedding), collateral nahi hai koi, amount chota hai (₹1-5 lakh), ya short duration mein repay karna hai. Home loan ke liye property collateral hai to bank risk kam leke low rate deta hai. Personal loan unsecured hai — zyada risk, zyada rate. Home renovation ke liye: agar apna ghar hai to home improvement loan (home loan category) personal loan se sasta padta hai.
CalcDesk personal loan EMI calculator kaise use karein?
calcdesk.in/emi/personal-loan-emi-calculator/ kholen. Teen inputs chahiye: loan amount (jaise ₹5 lakh), annual interest rate (jaise 12%), aur tenure in years (jaise 3 saal). Calculator instantly dikhata hai: monthly EMI, total amount payable, aur total interest cost. Alag-alag scenarios compare karein — 2 saal vs 3 saal tenure par kitna interest bachega. Different lender rates enter karke best deal compare karein. Amortization schedule bhi milti hai — har mahine kitna principal ghata, kitna interest gaya. Koi registration nahi, free hai. Home loan EMI calculator bhi dekhein agar larger amounts ke liye planning kar rahe hain.
Yeh article sirf educational purpose ke liye hai. Interest rates July 2026 ke hisaab se indicative hain — actual rates aapki profile par depend karenge. Koi bhi loan lene se pehle poori terms aur conditions padhen. Poora disclaimer padhein →