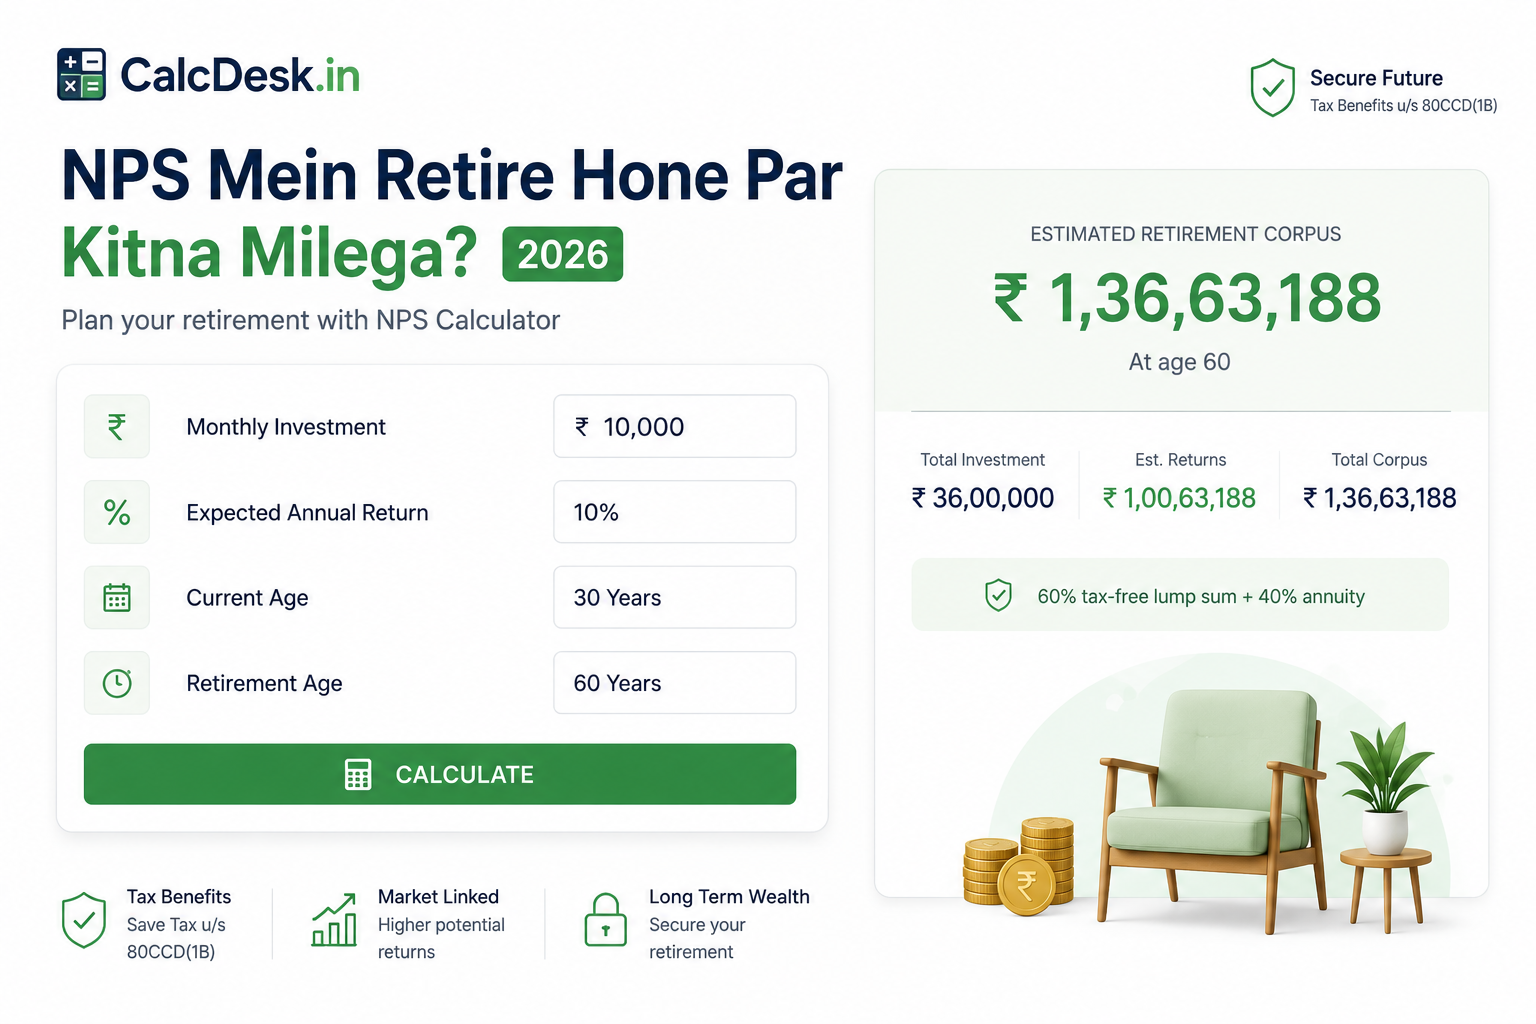
NPS Mein Retire Hone Par Kitna Milega? — Corpus, Annuity aur Tax Benefits
S1 — ₹50,000 Extra Tax Deduction Bhi Milti Hai
Amit, Bengaluru mein ek software engineer hai. Har saal 80C mein ₹1.5 lakh bharta hai — EPF, PPF, ELSS. Tax advisor ne bola “₹50,000 aur bachao NPS se — alag deduction hai, 80C se upar.” Amit ne ₹5,000/month NPS shuru kiya. Nateeja: ₹15,600 extra tax bachaya aur retirement ke liye strong corpus building shuru. NPS mein kitna milega retirement par — yeh jaanna important hai kyunki NPS sirf savings nahi, significant tax benefit bhi deta hai.
₹5,000/month NPS mein 30 saal, 10% return par — corpus ₹1.13 crore. 12% par — ₹1.76 crore. Apna exact projection CalcDesk NPS calculator se karein — different returns try karke range dekho.
S2 — NPS Kya Hai?
NPS matlab National Pension System — PFRDA (Pension Fund Regulatory and Development Authority) ke under aata hai. 2004 mein government employees ke liye launch hua, 2009 mein sab ke liye khola gaya. 18-70 saal ka koi bhi Indian citizen NPS account khol sakta hai.
Ek common misconception: NPS sirf government employees ke liye hai. Nahi — koi bhi private employee, self-employed, freelancer NPS join kar sakta hai. Aur dono logon ke liye tax benefits alag-alag hain — private employees ke liye Sec 80CCD(1B) ₹50K extra deduction sabse valuable feature hai.
S3 — NPS Return Aur Corpus Kaise Calculate Hota Hai
Asset classes aur historical returns (approx):
Equity (E): ~12-14% CAGR (high risk, high return)
Corporate Bonds (C): ~8-9% CAGR (medium risk)
Govt Securities (G): ~6-7% CAGR (low risk)
At retirement (60):
60% lump sum — tax-free withdrawal
40% mandatory annuity — monthly pension (taxable)
Annuity rate from insurance companies: ~5-7% per annum
Monthly pension ≈ Annuity corpus × 6% ÷ 12
Example: ₹5,000/month, 30 saal, 10% blended return:
- Total corpus: ≈ ₹1,13,02,000
- 60% lump sum: ₹67,81,200 (tax-free)
- 40% annuity: ₹45,20,800 → monthly pension ~₹18,000-22,000
12% return scenario: corpus ₹1.76 crore → lump sum ₹1.05 crore, pension ~₹35,000/month. NPS calculator se exactly try karein.
S4 — Real Examples
Example 1 — Priya, 30 Saal Ki, ₹5,000/Month NPS
- 30 saal NPS, 11% blended return (60% equity, 40% bonds)
- Corpus at 60: ≈ ₹1.43 crore
- Lump sum (60%): ₹85.8 lakh (tax-free)
- Annuity (40%): ₹57.2 lakh → ~₹25,000/month pension
- Tax saved annually (30% bracket, ₹50K deduction): ₹15,600
- Total tax saved in 30 saal: ₹4.68 lakh — yeh bhi effective return badhata hai
Example 2 — Rahul, 40 Saal Ka, ₹10,000/Month, 20 Saal
- 20 saal NPS, 10% return
- Corpus at 60: ≈ ₹76.57 lakh
- Lump sum: ₹45.94 lakh | Pension: ~₹15,000/month
- EPF alag se bhi hoga — combined retirement corpus comfortable hoga
40 saal mein bhi NPS shuru karna valuable hai — ₹50K tax deduction 20 saal mein ₹3.12 lakh bachata hai sirf tax savings mein. EPF calculator se combined projection dekhen.
Example 3 — Kavita, Employer NPS Benefit Le Rahi Hai
Kavita ki company basic salary ka 10% NPS mein contribute karti hai. Basic ₹60,000/month:
- Employer NPS: ₹6,000/month → Sec 80CCD(2) deduction — no upper limit
- Plus Kavita khud ₹4,167/month (₹50K/year Sec 80CCD(1B))
- Total monthly NPS: ₹10,167
- 20 saal, 11% return → corpus ≈ ₹85 lakh
- Tax saved annually: (₹60K × 12 × 10% = ₹72K employer) + ₹50K self = ₹1.22L deduction; 30% bracket mein ₹38K+ annual savings
S5 — Tables
Table 1: NPS Corpus at 60 — Different Monthly Amounts aur Returns
| Monthly Contribution | 9% Return (30yr) | 11% Return (30yr) | 13% Return (30yr) |
|---|---|---|---|
| ₹2,000 | ₹33.4 lakh | ₹51.7 lakh | ₹81.9 lakh |
| ₹5,000 | ₹83.5 lakh | ₹1.29 crore | ₹2.05 crore |
| ₹10,000 | ₹1.67 crore | ₹2.58 crore | ₹4.10 crore |
Table 2: NPS vs EPF — Tax aur Return Comparison
| Parameter | EPF | NPS Tier 1 |
|---|---|---|
| Return type | Guaranteed 8.25% | Market-linked (7-14%) |
| Tax on contribution | 80C ₹1.5L limit | 80C + extra ₹50K (80CCD(1B)) |
| Tax on maturity | Tax-free (5yr+) | 60% tax-free, 40% annuity taxable |
| Liquidity | Partial allowed | Partial (limited purposes) |
| Who contributes | Employee + employer | Employee (+ employer optional) |
| Best for | Guaranteed, low-risk | Higher return potential + tax |
S6 — Common Galtiyan
S7 — Tips
NPS Calculator — Free aur Instant
CalcDesk ke NPS calculator mein monthly contribution, age aur expected return daalein — retirement corpus, lump sum aur estimated monthly pension instantly milega. Koi registration nahi, free.
NPS Calculator Open Karein →S9 — Related Articles
Aksar Pooche Jane Wale Sawaal
NPS Tier 1 aur Tier 2 mein kya fark hai?
NPS Tier 1 mandatory account hai — tax benefits milti hain lekin strict lock-in hai. 60 saal se pehle withdrawal limited hai specific reasons ke liye. Yeh primary retirement account hai. Tier 2 voluntary account hai — koi lock-in nahi, kabhi bhi nikaal sakte hain. Lekin Tier 2 par koi extra tax deduction nahi milti private sector ke liye. Agar sirf tax benefit chahiye to Tier 1 mein invest karo. Tier 2 essentially flexible investment hai NPS platform par — lekin mutual funds se comparison zaroor karein flexibility ke hisaab se.
NPS mein kitna tax benefit milta hai?
NPS mein teen levels par tax benefit milta hai. Sec 80CCD(1) — ₹1.5 lakh overall 80C limit ke under. Sec 80CCD(1B) — ₹50,000 extra deduction over and above 80C — yeh NPS ka unique benefit hai. Sec 80CCD(2) — employer ka NPS contribution (10% basic private, 14% govt) bhi deductible, koi upper limit nahi. 30% bracket mein ₹50K deduction = ₹15,600 annual tax saving. Note: 80CCD(1B) sirf old regime mein — new regime mein nahi milti. Employer contribution (80CCD(2)) dono regimes mein milti hai.
60 saal par NPS se kitna milega?
60 saal par NPS corpus do hisson mein milta hai: 60% lump sum le sakte hain (tax-free), baaki 40% mandatory annuity mein jaata hai (taxable as income). Example: ₹5,000/month, 30 saal, 10% return — corpus ₹1.13 crore. Lump sum (60%): ₹67.8 lakh tax-free. Annuity (40%): ₹45.2 lakh → monthly pension approximately ₹18,000-22,000/month (5-6% annuity rate). Corpus jitna zyada hoga, pension utni zyada. NPS calculator se alag-alag scenarios try karein.
NPS mein equity allocation kitna rakhen?
NPS mein teen asset classes: Equity (E), Corporate Bonds (C), Government Securities (G). Young investors (below 40): max 75% equity rakho — long term mein zyada return. 40-50 saal: 50-60% equity. 50+ ke liye: auto-choice lifecycle fund — age ke saath equity automatically ghatti jaati hai. Historical returns: Equity fund ~12-14% CAGR, Corporate bond ~8%, Govt securities ~7%. Young investors ke liye aggressive option (max equity) historically best raha hai. Moderate option balanced approach deta hai.
NPS se pehle paise nikaal sakte hain kya?
NPS Tier 1 se partial withdrawal allowed hai specific conditions mein, 3 saal ke baad: higher education ya marriage of children, serious illness, ghar kharidna (first time), disability. Maximum: 25% of own contributions. Tax-free hota hai. Total 3 baar partial withdrawal allowed hai. 60 saal se pehle complete exit allowed nahi — sirf 20% lump sum, baaki 80% mandatory annuity (jo 60 par ke 40% se zyada restrictive hai). Death hone par poora corpus nominee ko milta hai — annuity mandatory nahi.
NPS vs EPF — kaun sa better hai?
Dono alag purpose serve karte hain. EPF: guaranteed 8.25% return, government-backed, tax-free maturity (5+ saal), automatic for salaried. NPS: market-linked, higher return potential (equity 12-14%), extra ₹50K tax deduction, more asset allocation control, but 40% annuity mandatory. Best strategy: EPF mandatory hai — keep it. NPS mein minimum ₹50K/year dalo for extra tax deduction — Sec 80CCD(1B) ka full use karo. Dono milaakar powerful retirement planning hoti hai. EPF calculator se combined projection dekhen.
CalcDesk NPS calculator kaise use karein?
calcdesk.in/investment/nps-calculator/ kholen. Inputs: monthly contribution (jaise ₹5,000), current age, retirement age (typically 60), expected annual return (10% ya 12%). Calculator dikhata hai: total corpus, 60% lump sum, 40% annuity, aur estimated monthly pension. Alag return rates try karein — 9%, 11%, 13% — range of outcomes dekho. Tax benefit calculation ke liye income tax calculator mein ₹50K extra NPS deduction add karo aur tax savings dekho. Koi registration nahi, free.
Yeh article sirf educational purpose ke liye hai. NPS returns market-linked hain aur guaranteed nahi. Retirement planning ke liye financial advisor se salah zaroor lein. Poora disclaimer padhein →